
탄화규소(Silicon Carbide, SiC) 산업에서 지난 몇 년 동안 가장 많이 언급된 키워드 가운데 하나는 200 mm 웨이퍼였다.
150 mm에서 200 mm로 웨이퍼 직경이 확대되면 한 장의 웨이퍼에서 더 많은 칩을 생산할 수 있고, 장기적으로 소자당 제조 비용을 낮출 가능성이 있기 때문이다. 전기자동차, 충전 인프라, 태양광 인버터, 에너지 저장 장치, 산업용 전력 변환 장치가 확대되면서 200 mm SiC 제조 능력은 주요 소재 기업과 전력반도체 업체의 중요한 기술 지표가 되었다.
그러나 2026년 SiC 산업의 흐름을 보면 경쟁 기준이 조금씩 달라지고 있다.
이제 질문은 단순히 **“200 mm SiC 웨이퍼를 만들 수 있는가?”**가 아니다.
보다 중요한 질문은 다음과 같다.
“200 mm 웨이퍼에서도 낮은 결함 밀도와 안정적인 웨이퍼 형상을 반복적으로 유지할 수 있는가?”
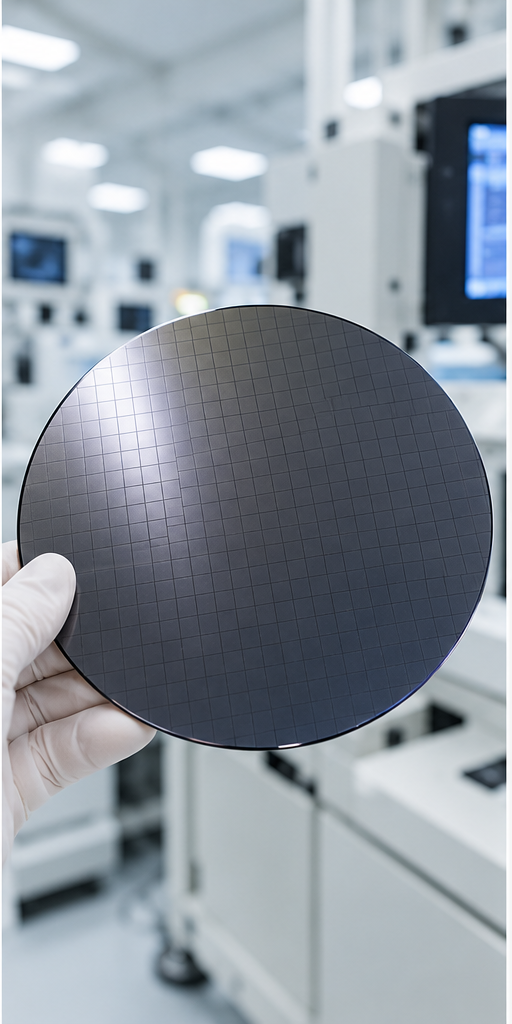
웨이퍼 직경 확대만으로 비용이 낮아지는 것은 아니다
이론적으로 200 mm 웨이퍼는 150 mm 웨이퍼보다 더 넓은 면적을 제공한다.
따라서 동일한 크기의 MOSFET이나 쇼트키 다이오드를 생산한다면 한 장의 웨이퍼에서 확보할 수 있는 칩 수가 증가한다.
하지만 실제 반도체 제조 원가는 단순한 웨이퍼 면적으로 결정되지 않는다.
중요한 것은 유효 다이 수와 최종 수율이다.
예를 들어 웨이퍼 내부에 결정 결함이 많거나 에피택시 이후 결함이 확대된다면, 웨이퍼 면적이 커져도 사용할 수 없는 칩 영역이 증가한다.
따라서 실제 제조 경제성은 다음과 같은 관계에 더 가깝다.
웨이퍼 면적 × 공정 수율 × 유효 다이 비율
이 때문에 200 mm 시대에는 결정 성장 기술과 결함 제어 능력이 더욱 중요해진다.
SiC에서 결함 관리가 특히 어려운 이유
실리콘은 수십 년 동안 대구경 결정 성장과 웨이퍼 가공 기술이 축적되어 왔다.
반면 SiC 단결정은 일반적으로 매우 높은 온도에서 성장하며, 성장 과정에서 온도 구배와 응력 분포를 정밀하게 제어해야 한다.
웨이퍼 직경이 증가하면 성장 영역도 넓어진다.
따라서 결정 내부의 온도 균일성, 재료 이동, 응력 분포를 관리하기가 훨씬 어려워진다.
이 과정에서 발생할 수 있는 대표적인 결정 결함에는 마이크로파이프와 나사형 전위 등이 있다.
이러한 결함은 단순히 기판 표면에 존재하는 작은 흔적에 그치지 않는다.
후속 에피택시 성장과 소자 제조 과정에 영향을 주면서 특정 다이를 사용할 수 없게 만들거나 장기 신뢰성 문제로 연결될 가능성이 있다.
그래서 고전압 SiC MOSFET이나 대면적 칩으로 갈수록 시작 기판의 품질이 더욱 중요해진다.
최근 200 mm SiC에서 주목받는 숫자: 0.01/cm²
2026년 9월 Wolfspeed는 새로운 프리미엄 200 mm n형 SiC 기판을 상용화했다고 발표했다.
특히 회사가 강조한 것은 웨이퍼 크기 자체가 아니었다.
결함 밀도와 웨이퍼 형상 안정성이 핵심이었다.
공개 자료에 따르면 해당 기판의 마이크로파이프 밀도는 0.01개/cm² 미만이며, 200 mm 웨이퍼 한 장당 마이크로파이프 수가 3개 미만이라고 설명한다. 측정에는 X선 토포그래피가 사용됐다. 또한 나사형 전위 감소와 웨이퍼 형상 안정성도 함께 강조됐다. Wolfspeed
이 발표는 SiC 산업의 방향을 상징적으로 보여준다.
200 mm라는 숫자만으로 제품 차별화를 하기 어려워지고 있기 때문이다.
앞으로 고객은 직경과 두께뿐 아니라 다음과 같은 품질 요소를 더욱 중요하게 평가할 가능성이 높다.
마이크로파이프 밀도, 결정 전위, 표면 거칠기, 총 두께 변화, Bow, Warp, 에피택시 후 두께 균일성, 그리고 로트 간 일관성이다.
Bow와 Warp가 중요한 이유
200 mm SiC 웨이퍼에서 또 하나 중요한 문제는 웨이퍼 형상이다.
반도체 제조 장비는 기본적으로 웨이퍼가 일정한 평탄도를 유지한다는 전제에서 작동한다.
웨이퍼가 지나치게 휘어 있으면 진공 척 고정, 리소그래피 초점, 박막 증착, 식각 및 자동 이송 과정에 영향을 줄 수 있다.
특히 SiC 에피택시 과정에서는 높은 공정 온도가 사용된다.
기판 자체에 존재하는 잔류 응력과 에피층의 응력이 결합하면 웨이퍼 형상이 추가로 변할 수 있다.
따라서 소재 공급업체가 제공하는 초기 Bare Wafer의 Bow와 Warp 안정성이 중요하다.
한 장의 측정값이 좋은 것만으로는 충분하지 않다.
대량 생산에서는 수십 장, 수백 장의 웨이퍼가 비슷한 특성을 유지해야 한다.
결국 고객이 원하는 것은 최고의 단일 웨이퍼가 아니라 예측 가능한 제조 공정이다.
200 mm 전환은 장비 산업에도 영향을 준다
SiC 웨이퍼의 직경 확대는 결정 성장 업체만의 문제가 아니다.
절단, 연삭, 래핑, 화학기계적 연마, 세정, 측정, 에피택시, 이온 주입, 리소그래피 등 거의 모든 공정이 영향을 받는다.
200 mm 플랫폼으로 전환하면 기존 150 mm 장비를 그대로 사용할 수 없는 경우가 많다.
또한 웨이퍼 면적이 증가하면서 동일한 결함 밀도라도 웨이퍼 한 장에 포함되는 절대 결함 수가 증가할 수 있다.
따라서 대구경화와 동시에 결함 밀도를 더 낮춰야 하는 역설적인 요구가 발생한다.
이것이 200 mm SiC가 실리콘의 단순한 크기 확대와 다른 이유다.
2026년 SiC 시장은 가격 경쟁에서 품질 경쟁으로 이동 중
최근 SiC 시장에서는 150 mm 기판 가격이 크게 하락하면서 공급업체 간 경쟁이 심화됐다.
TrendForce는 글로벌 SiC 산업이 단순한 생산능력 확대 단계에서 기술 업그레이드와 비용 경쟁 단계로 이동하고 있다고 분석하고 있으며, 200 mm 양산 능력을 공급망의 중요한 기준으로 보고 있다. TrendForce
하지만 가격이 낮다고 해서 모든 기판의 가치가 동일해지는 것은 아니다.
SiC 소자의 최종 제조 원가에서는 웨이퍼 가격보다 수율 손실이 더 큰 비용을 만들 수 있기 때문이다.
저렴한 기판을 사용했지만 에피택시나 디바이스 공정에서 불량률이 높아진다면 전체 비용은 오히려 증가할 수 있다.
그래서 고객들은 점차 구매 단가뿐 아니라 Cost per Good Die, 즉 실제 양품 칩 한 개를 생산하는 데 들어가는 비용을 기준으로 기판을 평가하게 될 것이다.
AI 데이터센터는 SiC 품질 요구를 더 높일 수 있다
SiC의 새로운 성장 영역 가운데 하나는 인공지능 데이터센터다.
차세대 AI 서버의 전력 밀도가 증가하면서 800 VDC 전력 공급 구조가 주목받고 있다.
NVIDIA는 차세대 AI 팩토리를 위해 800 VDC 전력 아키텍처를 추진하고 있으며, Wolfspeed와 LITEON 역시 2026년 8월 800 VDC AI 데이터센터 전원 플랫폼을 위한 SiC 협력을 발표했다. NVIDIA Blog
이러한 시스템은 고전압과 높은 신뢰성을 동시에 요구한다.
따라서 SiC 소자 제조업체는 더 균일하고 안정적인 기판을 필요로 할 가능성이 높다.
자동차에서 시작된 SiC 품질 경쟁이 AI 전력 인프라로 확대되는 셈이다.
앞으로 SiC 웨이퍼를 평가할 때 무엇을 봐야 하는가
200 mm SiC 시장이 성장할수록 단순한 직경 비교는 의미가 줄어들 것이다.
결정 성장 기술, 결함 밀도, 표면 품질, 웨이퍼 형상, 에피택시 호환성, 로트 간 균일성, 장기 공급 능력이 함께 평가되어야 한다.
200 mm는 SiC 산업의 목표가 아니다.
200 mm는 새로운 제조 플랫폼일 뿐이다.
진짜 경쟁력은 그 플랫폼 위에서 얼마나 많은 양품 전력반도체 칩을 안정적으로 생산할 수 있느냐에 달려 있다.
2026년 SiC 기판 시장에서 나타나는 가장 중요한 변화도 바로 이것이다.
경쟁의 중심이 ‘더 큰 웨이퍼’에서 ‘더 좋은 웨이퍼’로 이동하고 있다.